 Marea Studio
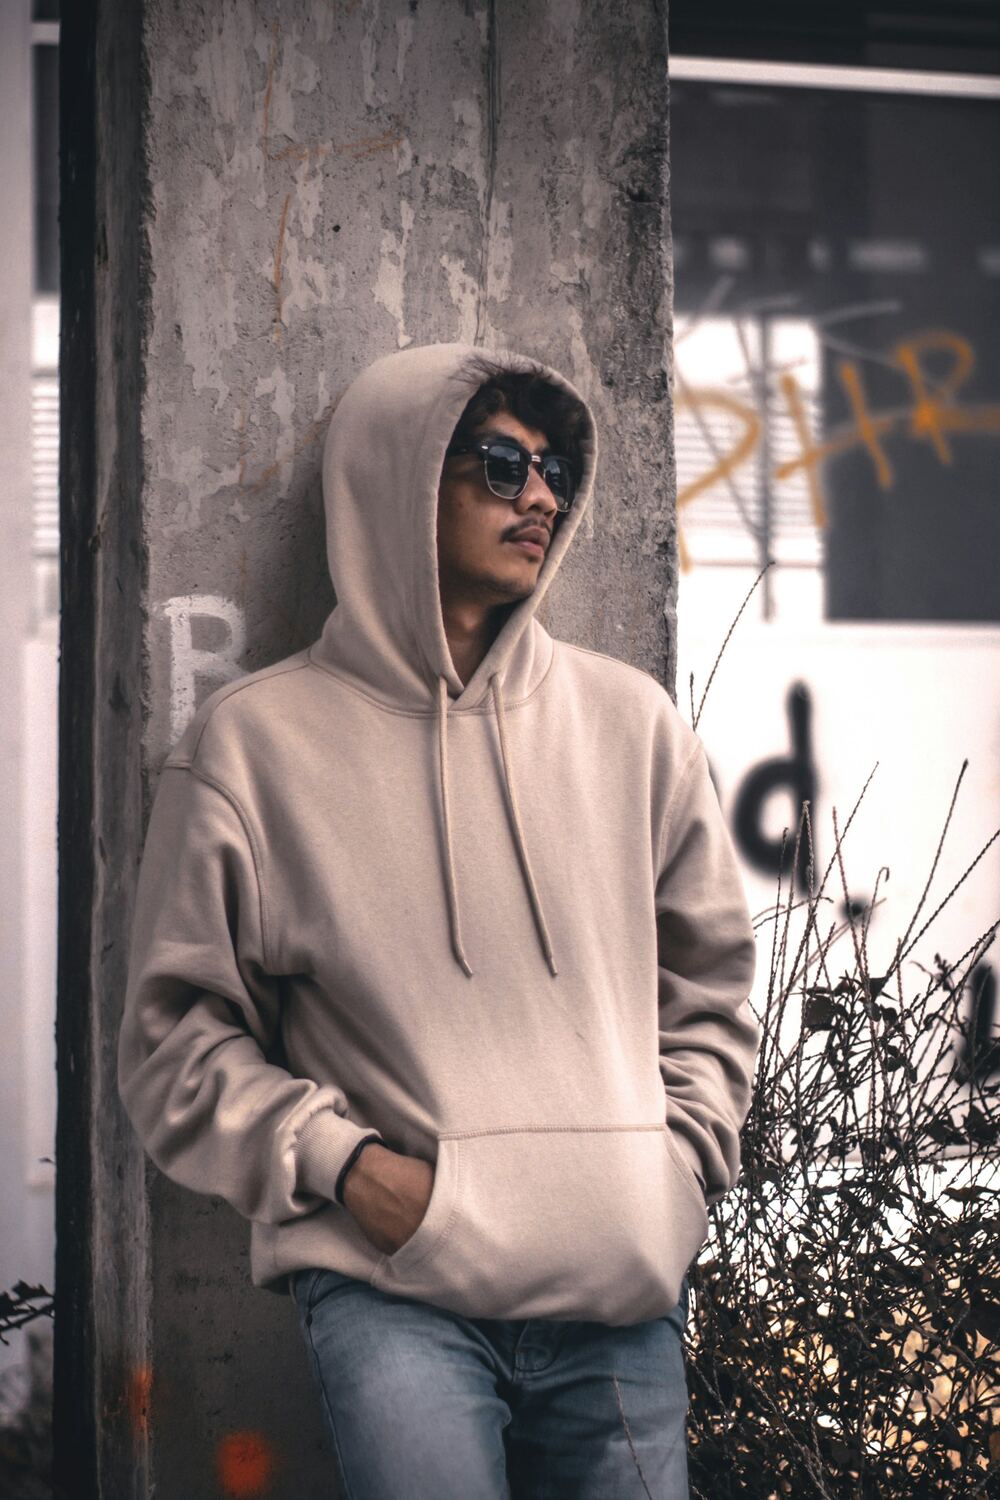
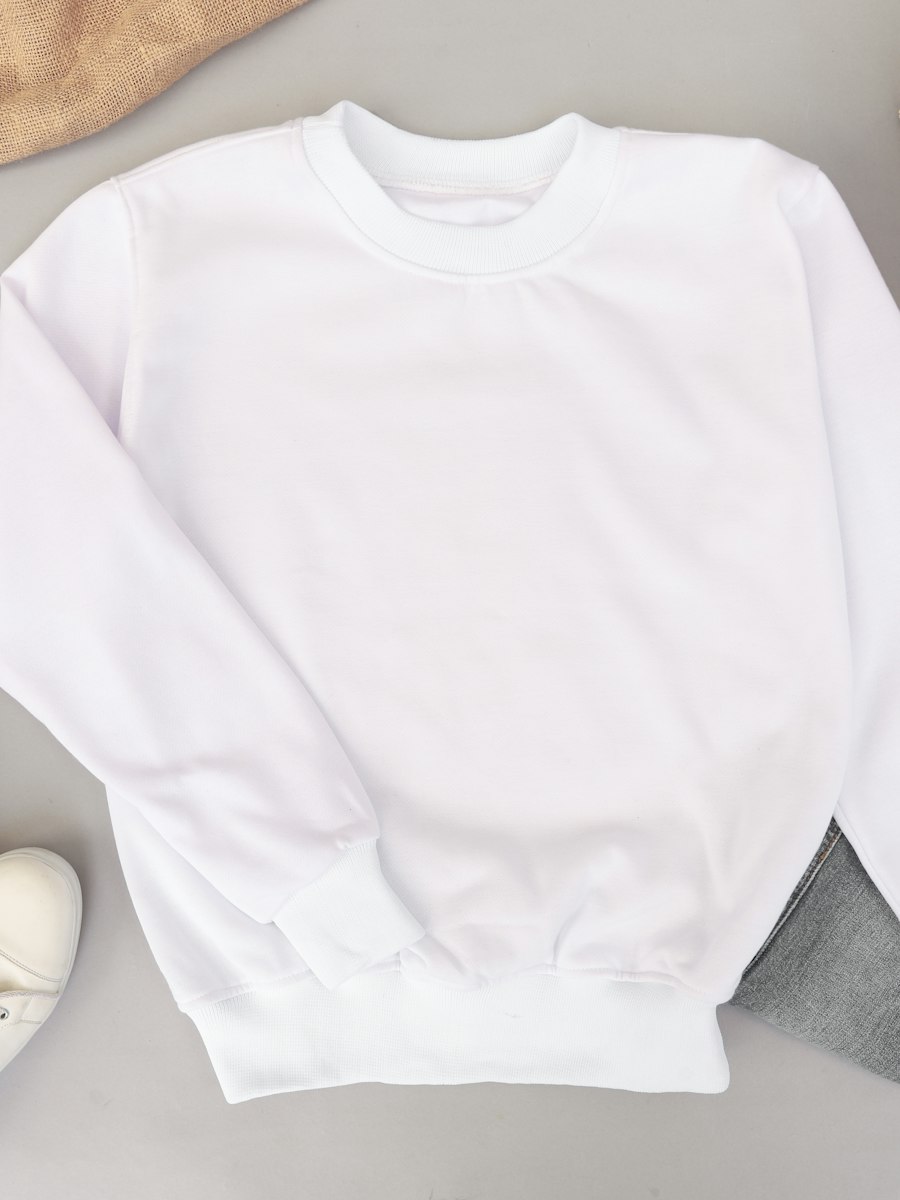
Sudadera Nube
55,00 €
Compare
Products
Products

Nada por aquí con ese nombre. Pulsa ↵ y lo buscamos en las 24 tiendas.
Alta en Hacienda y Seguridad Social, epígrafe del IAE, IVA del 21 %, modelos 303 y 130, facturas y ventas a otros países de la UE, para marcas pequeñas.
Si vendes ropa de forma habitual, date de alta en Hacienda y en la Seguridad Social, cobra el 21 % de IVA en cada venta y declara cada trimestre el IVA (modelo 303) y el pago a cuenta del IRPF (modelo 130).
El alta en Hacienda se hace con la declaración censal (modelo 036) eligiendo un epígrafe del IAE, y la de Seguridad Social en el régimen de autónomos (RETA). A particulares puedes emitir facturas simplificadas. Si vendes a otros países de la UE y superas el umbral europeo de ventas a distancia, aplicas el IVA del país de destino, que se declara con la ventanilla única (OSS). Cuotas, umbrales y plazos cambian: compruébalos siempre en la Agencia Tributaria y la Seguridad Social, o con tu gestoría.
La obligación depende de la habitualidad: si vendes de forma continuada, con ánimo de ganar dinero, es una actividad económica aunque sea pequeña. Circula la idea de que no hace falta darse de alta si ganas menos del salario mínimo; no es una regla oficial y la Seguridad Social no la aplica de forma automática. Si dudas, pregunta antes de empezar a vender.
Presentas la declaración censal (modelo 036) en la sede electrónica de la Agencia Tributaria. En ella indicas tu actividad (el epígrafe del IAE), el domicilio, desde qué fecha empiezas y cómo tributarás en IVA e IRPF. Lo normal para una marca pequeña es el régimen general de IVA y la estimación directa (normal o simplificada) en IRPF.
Te das de alta en el Régimen Especial de Trabajadores Autónomos (RETA) desde el portal Import@ss, antes de empezar la actividad. La cuota se calcula según tus rendimientos netos previstos, por tramos, y se regulariza después con los datos reales. Para quien empieza suele haber una cuota reducida durante un tiempo. Las cifras y condiciones cambian cada año: consúltalas en la web de la Seguridad Social antes de darte de alta.
Si vas a invertir bastante o a asociarte con alguien, valora con tu asesoría si te conviene más una sociedad limitada. Para empezar sin socios y con poca inversión, lo habitual es empezar como autónomo.
El epígrafe del IAE describe tu actividad. Las personas físicas se dan de alta en el IAE pero están exentas de pagarlo. Algunos epígrafes que suelen aparecer en marcas de ropa:
| 651.2 | Comercio al por menor de prendas de vestir y tocado. |
| 665 | Comercio al por menor por correo o por catálogo; se usa con frecuencia para venta online. |
| Confección (grupo 45) | Si la actividad principal es fabricar prendas, hay epígrafes de confección, como la confección en serie de prendas de vestir. |
Aquí hay un detalle que conviene entender. En IVA, una persona física que vende al por menor productos sin haberlos transformado (comprar prendas hechas y revenderlas) suele quedar en el recargo de equivalencia: pagas un recargo extra a tus proveedores y no presentas el modelo 303 por esa actividad. Si en cambio diseñas y encargas la fabricación a un taller, normalmente no se te considera comerciante minorista a estos efectos y vas al régimen general. Como cambia mucho la operativa, deja que tu asesoría lo decida con tu caso concreto.
La ropa y los complementos llevan el 21 % de IVA. El precio que ve la clientela lo incluye, pero no es tuyo: es de Hacienda. Cada trimestre declaras la diferencia entre el IVA que has cobrado y el que has pagado en tus compras de la actividad (con factura a tu nombre).
| Ventas cobradas (IVA incluido) | 3.000,00 € |
| IVA cobrado (repercutido) | 520,66 € |
| Compras con factura (IVA incluido) | 1.210,00 € |
| IVA pagado (soportado) | −210,00 € |
| IVA a ingresar en el modelo 303 | 310,66 € |
En estimación directa, cada trimestre adelantas a cuenta de tu declaración de la renta un 20 % del beneficio acumulado en el año (ingresos menos gastos deducibles), descontando lo ya pagado en trimestres anteriores. Se presenta con el modelo 130 en los mismos plazos que el 303. Si en un trimestre el resultado es negativo, se presenta igual, sin pago.
Después, en la declaración de la renta anual, se ajusta todo: si has adelantado de más, te devuelven; si de menos, pagas la diferencia. Gastos típicos deducibles en una marca: tejido, taller, etiquetas, packaging, muestras, fotos, publicidad, comisiones de cobro, gestoría, la cuota de autónomos y herramientas, siempre con factura y vinculados a la actividad.
Cada venta necesita su factura. El Reglamento de facturación (Real Decreto 1619/2012) distingue dos tipos:
| Factura simplificada | Para ventas a particulares dentro de los límites del Reglamento. Número y serie, fecha, tu nombre y NIF, descripción, tipo de IVA (o «IVA incluido») y total. |
| Factura completa | Obligatoria si quien compra es empresa o profesional y la pide. Añade sus datos (nombre, NIF y domicilio), tu domicilio, la base imponible, el tipo y la cuota de IVA por separado. |
| Factura rectificativa | Para devoluciones o errores. Hace referencia a la factura original y lleva su propia serie. |
Mientras el total de tus ventas a distancia a particulares de otros países de la UE no supere un umbral anual conjunto fijado a nivel europeo, aplicas el IVA español como si vendieras en España. Si lo superas (o si decides aplicarlo voluntariamente antes), cobras el IVA del país de destino, con su tipo.
Para no tener que registrarte en cada país existe la ventanilla única (OSS): te das de alta en la Agencia Tributaria y declaras cada trimestre en una sola declaración el IVA de todos los países, que Hacienda reparte. Consulta el umbral vigente y los modelos en la sección de ventanilla única de la sede electrónica de la Agencia Tributaria.
Los envíos a países como Reino Unido, Suiza o Estados Unidos son exportaciones: en general no llevan IVA español, pero pasan aduana y quien recibe puede tener que pagar impuestos y gastos de importación. Avísalo en tus condiciones de envío para evitar paquetes rechazados.
Una gestoría o asesoría para autónomos te presenta los modelos, te avisa de los cambios y responde dudas como las de esta guía. Pregunta qué incluye la cuota mensual (altas, trimestres, renta, consultas) antes de contratar. Tu parte es darle la información ordenada:
Con los papeles en orden, lo siguiente es cumplir con lo que va en la prenda: la etiqueta textil obligatoria y, para proteger el nombre de tu marca, su registro en la OEPM o la EUIPO.
Si vendes de forma habitual, sí: en Hacienda (declaración censal) y en la Seguridad Social (RETA). La idea de que no hace falta si ganas menos del salario mínimo no es una regla oficial; consulta tu caso con la Seguridad Social o una gestoría.
La ropa y los complementos de moda tributan al tipo general del 21 %. El precio que ve la clientela debe incluirlo, y lo declaras cada trimestre con el modelo 303.
Depende de lo que hagas. Para venta al por menor de ropa se usa a menudo el 651.2 y, para venta online, el 665 (comercio al por menor por correo o catálogo); si fabricas, hay epígrafes de confección. Las personas físicas se dan de alta en el IAE pero están exentas de pagarlo.
Sí, pero puede ser una factura simplificada (el antiguo ticket), con menos datos, dentro de los límites que fija el Reglamento de facturación. Si quien compra es una empresa o profesional y te la pide, debes emitir factura completa.
Mientras tus ventas a distancia a particulares de otros países de la UE no superen un umbral anual conjunto fijado a nivel europeo, aplicas el IVA español. Por encima, aplicas el IVA del país de destino y puedes declararlo en España mediante la ventanilla única (OSS).
¿Abrimos tu escaparate?
Tu marca con dirección propia, cobro de las ventas y tus clientes sumando puntos. Sin cuotas: solo pagas cuando vendes.
Dar de alta mi marca
🔥
| Size | Bust | Waist | Low Hip |
|---|---|---|---|
| XS | 32 | 24-25 | 33-34 |
| S | 34-35 | 26-27 | 35-36 |
| M | 36-37 | 28-29 | 38-40 |
| L | 38-39 | 30-31 | 42-44 |
| XL | 40-41 | 32-33 | 45-47 |
| 2XL | 42-43 | 34-35 | 48-50 |